Domain schuldnerberatung-forum.de kaufen?
Wir ziehen mit dem Projekt
schuldnerberatung-forum.de um.
Sind Sie am Kauf der Domain
schuldnerberatung-forum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuldnerberatung-forum.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Was sind langfristige und kurzfristige Schulden?
Was sind langfristige und kurzfristige Schulden? Kurzfristige Schulden sind Verbindlichkeiten, die innerhalb eines Jahres fällig werden, während langfristige Schulden erst nach einem Jahr oder länger zurückgezahlt werden müssen. Kurzfristige Schulden können beispielsweise Lieferantenkredite oder kurzfristige Darlehen sein, während langfristige Schulden typischerweise langfristige Darlehen oder Anleihen umfassen. Die Unterscheidung zwischen langfristigen und kurzfristigen Schulden ist wichtig, um die finanzielle Gesundheit eines Unternehmens oder einer Person zu bewerten und um sicherzustellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können. **
Ähnliche Suchbegriffe für Langfristige
Top-Angebote
Produkte zum Begriff Langfristige:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
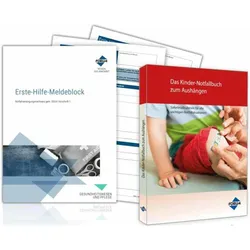
Paket: Erste Hilfe an Kindern, Ratgeber von Forum Verlag Herkert GmbHDas Paket "Erste Hilfe an Kindern" ist ein umfassender Ratgeber, der speziell für Kindereinrichtungen entwickelt wurde. Es kombiniert praxisnahe Anleitungen mit einer strukturierten Dokumentationslösung, um im Notfall schnell und rechtssicher handeln zu können. Der Ratgeber besteht aus zwei wesentlichen Komponenten: einem bildlich gestalteten Kinder-Notfallbuch und einem Erste-Hilfe-Meldeblock. Das Kinder-Notfallbuch vermittelt in klaren, verständlichen Schritten die wichtigsten Massnahmen bei Notfällen wie Bewusstlosigkeit, Atemnot, Verschlucken oder starkem Blutverlust. Die bildgestützte Darstellung erleichtert das schnelle Erfassen und Umsetzen der Anweisungen, auch in stressigen Situationen. Der Erste-Hilfe-Meldeblock ermöglicht eine revisionssichere und datenschutzkonforme Dokumentation der ergriffenen Massnahmen, was insbesondere in Einrichtungen mit hohen Anforderungen an den Datenschutz von Bedeutung ist. Dieses Paket unterstützt nicht nur die Erste-Hilfe-Kompetenz, sondern trägt auch zur rechtlichen Absicherung bei, indem es die gesetzlich vorgeschriebene Dokumentation ersetzt. Es eignet sich sowohl als Erstausstattung als auch als Ergänzung bestehender Erste-Hilfe-Konzepte und fördert die nachhaltige Integration von Notfallmassnahmen in den Alltag von pädagogischen Einrichtungen.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Sparstrategien eignen sich für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es ratsam, regelmäßig einen bestimmten Prozentsatz des Einkommens beiseite zu legen und auf ein separates Sparkonto zu überweisen. Für die Tilgung von Schulden ist es wichtig, zunächst einen Überblick über alle Schulden zu erhalten und dann eine Strategie zu entwickeln, um diese systematisch abzuzahlen, beispielsweise durch die Schuld mit dem höchsten Zinssatz zuerst zu begleichen. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, frühzeitig mit dem Sparen zu beginnen und regelmäßig in eine private Altersvorsorge wie eine betriebliche Altersvorsorge oder eine private Rentenversicherung zu investieren. Zudem kann es hilfreich sein, in renditestarke Anlagen wie **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige finanzielle Planung?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen auf die anderen Schulden leistet. Für die langfristige finanzielle Planung ist es wichtig, einen Teil des Einkommens in langfristige Anlagen wie Aktien, Anleihen oder Investmentfonds zu investieren, um von Zinseszinsen zu profitieren. Außerdem ist es sinnvoll, regelmäßig einen Finanzplan zu erstellen und zu überprüfen, um sicherzustellen, dass man auf Kurs bleibt. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zunächst die Schulden mit den höchsten Zinsen abzubezahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen und diesen auf einem separaten Konto zu halten, um unvorhergesehene Ausgaben abzudecken. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzubezahlen, um Zinsen zu sparen und schneller schuldenfrei zu werden. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, in einen diversifizierten Portfolio aus Aktien, Anleihen und anderen Anlageklassen zu investieren, um langfristiges Wachstum und eine ausgewogene Risikoverteilung zu erreichen. Es ist wichtig, regelmäßig zu überprüfen, ob die Sparstrategien den individuellen finanzi **
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen und diesen auf einem separaten Konto zu halten, um unerwartete Ausgaben abzudecken. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzubezahlen, um Zinsen zu sparen und schneller schuldenfrei zu werden. Für die langfristige Investition in die Altersvorsorge eignen sich langfristige Anlagestrategien wie das Investieren in Aktien oder Fonds, um von den langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig zu überprüfen, ob die Spar- und Investitionsstrategien den individuellen finanziellen Zielen entsprechen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Langfristige:
-
Apprimus Langfristige Nutzung produktorientierter Beschwerdeinformationen (Deutsch, Softcover, Alexander Linder) (56015132)Apprimus Langfristige Nutzung produktorientierter Beschwerdeinformationen (Deutsch, Softcover, Alexander Linder) (56015132)39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Was sind langfristige und kurzfristige Schulden?
Was sind langfristige und kurzfristige Schulden? Kurzfristige Schulden sind Verbindlichkeiten, die innerhalb eines Jahres fällig werden, während langfristige Schulden erst nach einem Jahr oder länger zurückgezahlt werden müssen. Kurzfristige Schulden können beispielsweise Lieferantenkredite oder kurzfristige Darlehen sein, während langfristige Schulden typischerweise langfristige Darlehen oder Anleihen umfassen. Die Unterscheidung zwischen langfristigen und kurzfristigen Schulden ist wichtig, um die finanzielle Gesundheit eines Unternehmens oder einer Person zu bewerten und um sicherzustellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können. **
-
Welche Sparstrategien eignen sich für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es ratsam, regelmäßig einen bestimmten Prozentsatz des Einkommens beiseite zu legen und auf ein separates Sparkonto zu überweisen. Für die Tilgung von Schulden ist es wichtig, zunächst einen Überblick über alle Schulden zu erhalten und dann eine Strategie zu entwickeln, um diese systematisch abzuzahlen, beispielsweise durch die Schuld mit dem höchsten Zinssatz zuerst zu begleichen. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, frühzeitig mit dem Sparen zu beginnen und regelmäßig in eine private Altersvorsorge wie eine betriebliche Altersvorsorge oder eine private Rentenversicherung zu investieren. Zudem kann es hilfreich sein, in renditestarke Anlagen wie **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige finanzielle Planung?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen auf die anderen Schulden leistet. Für die langfristige finanzielle Planung ist es wichtig, einen Teil des Einkommens in langfristige Anlagen wie Aktien, Anleihen oder Investmentfonds zu investieren, um von Zinseszinsen zu profitieren. Außerdem ist es sinnvoll, regelmäßig einen Finanzplan zu erstellen und zu überprüfen, um sicherzustellen, dass man auf Kurs bleibt. **
Ähnliche Suchbegriffe für Langfristige
-
Paket: Erste Hilfe an Kindern, Ratgeber von Forum Verlag Herkert GmbHDas Paket "Erste Hilfe an Kindern" ist ein umfassender Ratgeber, der speziell für Kindereinrichtungen entwickelt wurde. Es kombiniert praxisnahe Anleitungen mit einer strukturierten Dokumentationslösung, um im Notfall schnell und rechtssicher handeln zu können. Der Ratgeber besteht aus zwei wesentlichen Komponenten: einem bildlich gestalteten Kinder-Notfallbuch und einem Erste-Hilfe-Meldeblock. Das Kinder-Notfallbuch vermittelt in klaren, verständlichen Schritten die wichtigsten Massnahmen bei Notfällen wie Bewusstlosigkeit, Atemnot, Verschlucken oder starkem Blutverlust. Die bildgestützte Darstellung erleichtert das schnelle Erfassen und Umsetzen der Anweisungen, auch in stressigen Situationen. Der Erste-Hilfe-Meldeblock ermöglicht eine revisionssichere und datenschutzkonforme Dokumentation der ergriffenen Massnahmen, was insbesondere in Einrichtungen mit hohen Anforderungen an den Datenschutz von Bedeutung ist. Dieses Paket unterstützt nicht nur die Erste-Hilfe-Kompetenz, sondern trägt auch zur rechtlichen Absicherung bei, indem es die gesetzlich vorgeschriebene Dokumentation ersetzt. Es eignet sich sowohl als Erstausstattung als auch als Ergänzung bestehender Erste-Hilfe-Konzepte und fördert die nachhaltige Integration von Notfallmassnahmen in den Alltag von pädagogischen Einrichtungen.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zunächst die Schulden mit den höchsten Zinsen abzubezahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen und diesen auf einem separaten Konto zu halten, um unvorhergesehene Ausgaben abzudecken. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzubezahlen, um Zinsen zu sparen und schneller schuldenfrei zu werden. Für die langfristige Investition in die Altersvorsorge ist es sinnvoll, in einen diversifizierten Portfolio aus Aktien, Anleihen und anderen Anlageklassen zu investieren, um langfristiges Wachstum und eine ausgewogene Risikoverteilung zu erreichen. Es ist wichtig, regelmäßig zu überprüfen, ob die Sparstrategien den individuellen finanzi **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen für die anderen Schulden leistet. Für die langfristige Altersvorsorge eignen sich Investitionen in diversifizierte Anlageprodukte wie Aktien- und Rentenfonds, um von langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig in die Altersvorsorge zu investieren und die Anlagestrategie je nach Lebenssituation und Risikobereitschaft anzupassen. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige Investition in die Altersvorsorge?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen und diesen auf einem separaten Konto zu halten, um unerwartete Ausgaben abzudecken. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzubezahlen, um Zinsen zu sparen und schneller schuldenfrei zu werden. Für die langfristige Investition in die Altersvorsorge eignen sich langfristige Anlagestrategien wie das Investieren in Aktien oder Fonds, um von den langfristigen Renditen zu profitieren. Es ist wichtig, regelmäßig zu überprüfen, ob die Spar- und Investitionsstrategien den individuellen finanziellen Zielen entsprechen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.