Domain schuldnerberatung-forum.de kaufen?
Wir ziehen mit dem Projekt
schuldnerberatung-forum.de um.
Sind Sie am Kauf der Domain
schuldnerberatung-forum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuldnerberatung-forum.de kaufen?
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
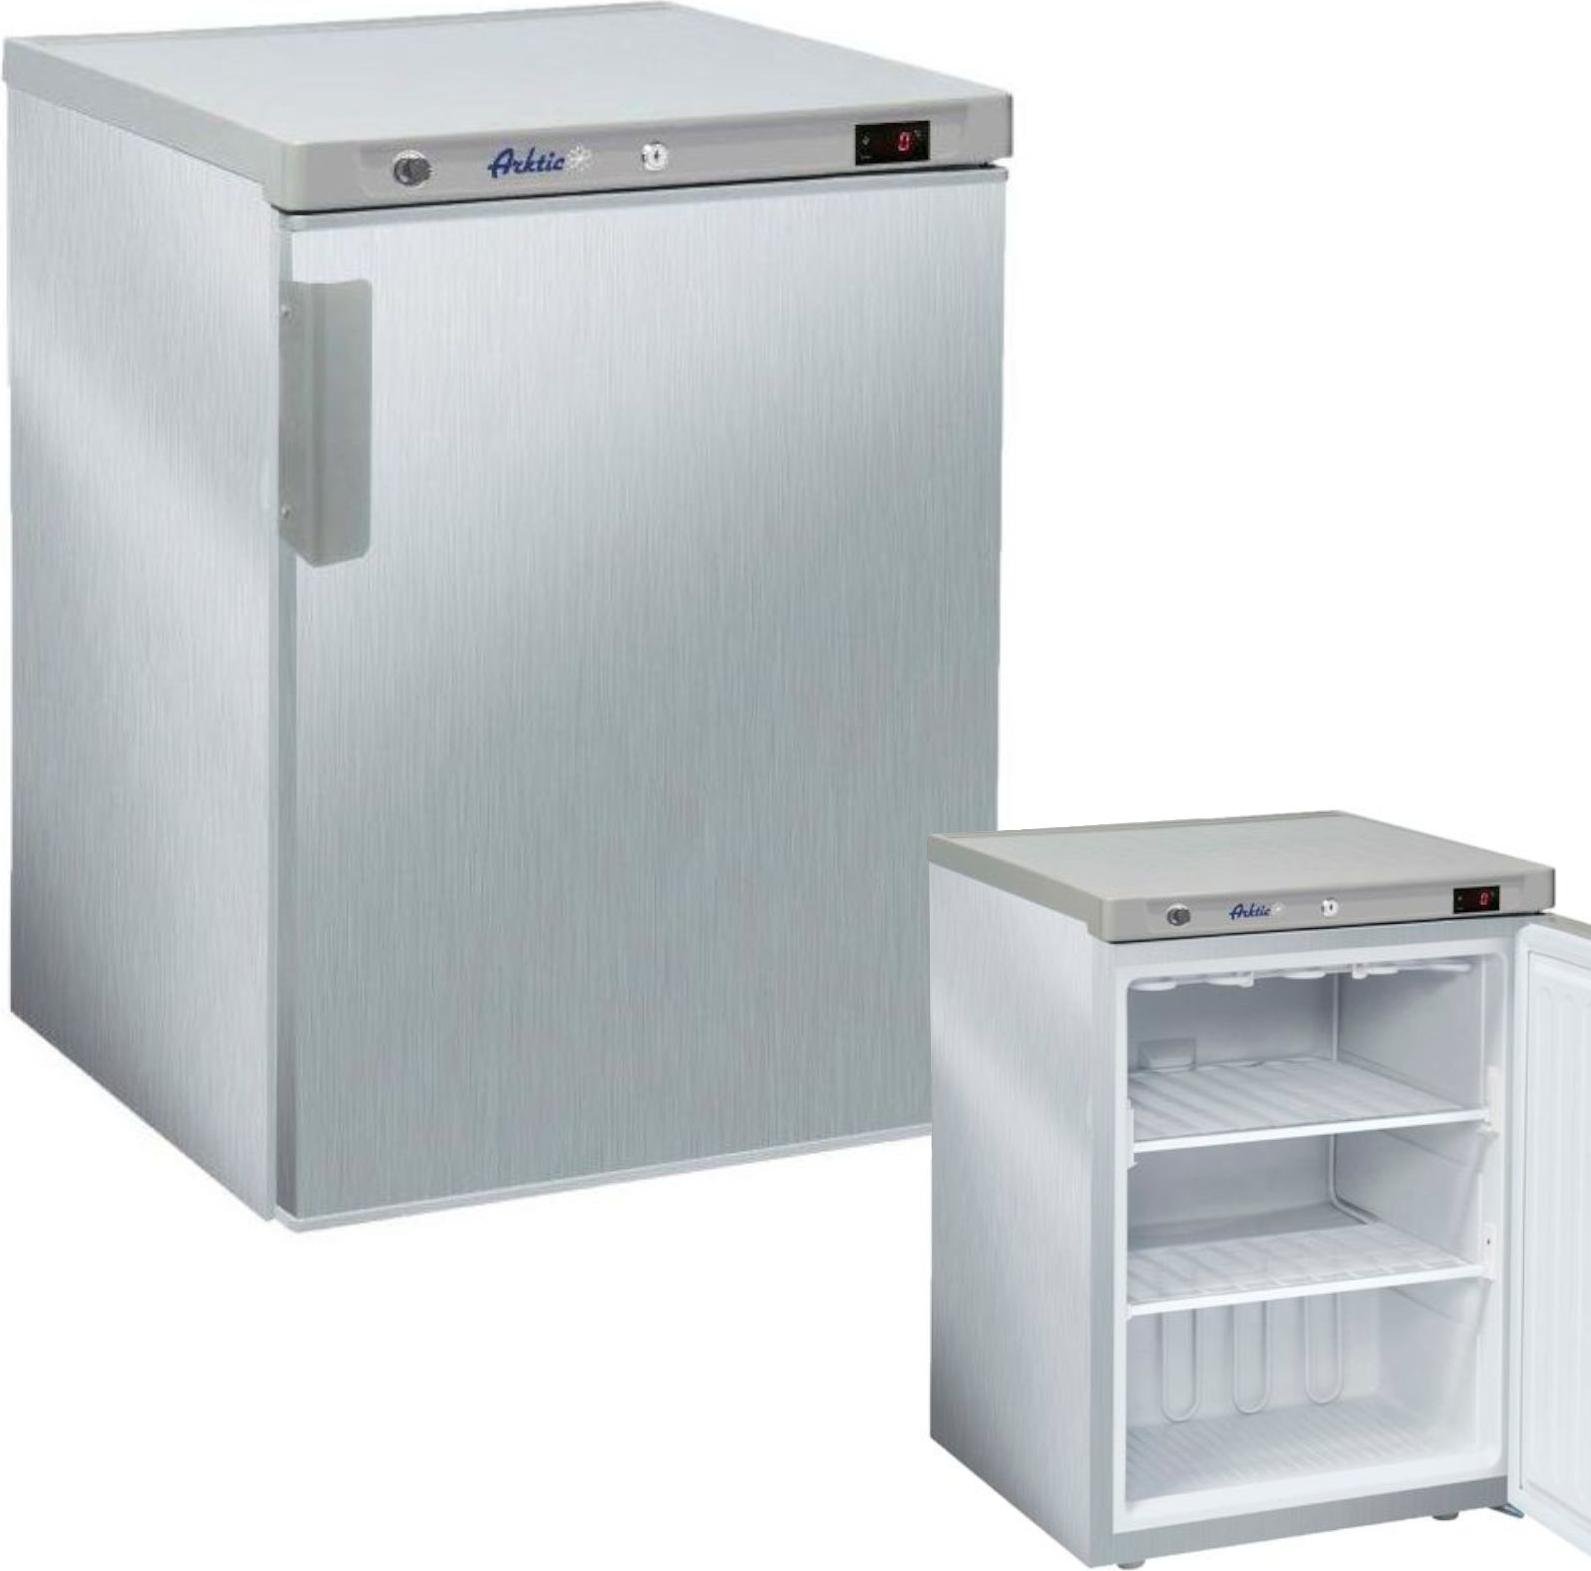
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Der Blues-Harp-RatgeberVoggenreiter Der Blues-Harp-Ratgeber: Nachschlagewerk mit Tipps und Tricks für die Blues Harp, von Dieter Kropp, mit Fotos und Notenbeispielen, VOGG 1076, ISBN 9783802410765, 15 x 21 cm, Spiralbindung, 112 Seiten, in deutscher Sprache16,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **


Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Roll-Banner Budget 85 Komplettset Erste Hilfe NiederländischZeigen Sie mit einem Roll-Banner wo der Erste Hilfe Koffer ist. Perfekt für überdachte öffentliche Plätze, Einkaufzentren oder Events. Ein großartiges effektives Werbetool. Das Roll-Banner ist eine Kasette mit geringem Gewicht und einem Druck, welcher einfach ein- und ausgerollt werden, sowie verpackt werden kann. einfach aufzubauen, zu verstauen und transportieren mit der enthaltenen Tasche. ein passendes Werbedisplay für Promotionen und Projekte. Erhältlich mit standard Druckdesigns in den beliebten Maßen 85-200cm.32,47 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Roll-Banner Budget 85 Komplettset Erste Hilfe FranzösischDas Roll-Banner Budget ist eine leichte Kassette mit einem Druck, der nach dem Gebrauch einfach aufgerollt und verpackt werden kann. Ein sehr erschwingliches Roll-Banner mit einem überzeugenden Preis-Qualitäts-Verhältnis. Einfach zu montieren, zu lagern oder in der Tragetasche zu transportieren. Ein geeignetes Roll-Banner für den werblichen oder projektbezogenen Einsatz. Perfekt für den Einsatz auf Messen, Veranstaltungen, Präsentationen oder Demonstrationen.32,47 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Kann man ein dispokredit kündigen?
Ja, ein Dispokredit kann in der Regel jederzeit von der Bank oder dem Kunden gekündigt werden. Der Kunde kann den Dispokredit kündigen, indem er den offenen Betrag zurückzahlt und die Bank informiert. Die Bank kann den Dispokredit kündigen, wenn der Kunde die vereinbarten Konditionen nicht einhält oder die Bonität des Kunden sich verschlechtert. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen. In einigen Fällen kann eine Kündigung des Dispokredits zu zusätzlichen Kosten führen. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
Ähnliche Suchbegriffe für Dispokredit
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Der Blues-Harp-RatgeberVoggenreiter Der Blues-Harp-Ratgeber: Nachschlagewerk mit Tipps und Tricks für die Blues Harp, von Dieter Kropp, mit Fotos und Notenbeispielen, VOGG 1076, ISBN 9783802410765, 15 x 21 cm, Spiralbindung, 112 Seiten, in deutscher Sprache16,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
-
Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.